En résumé (verdict en 30 secondes)
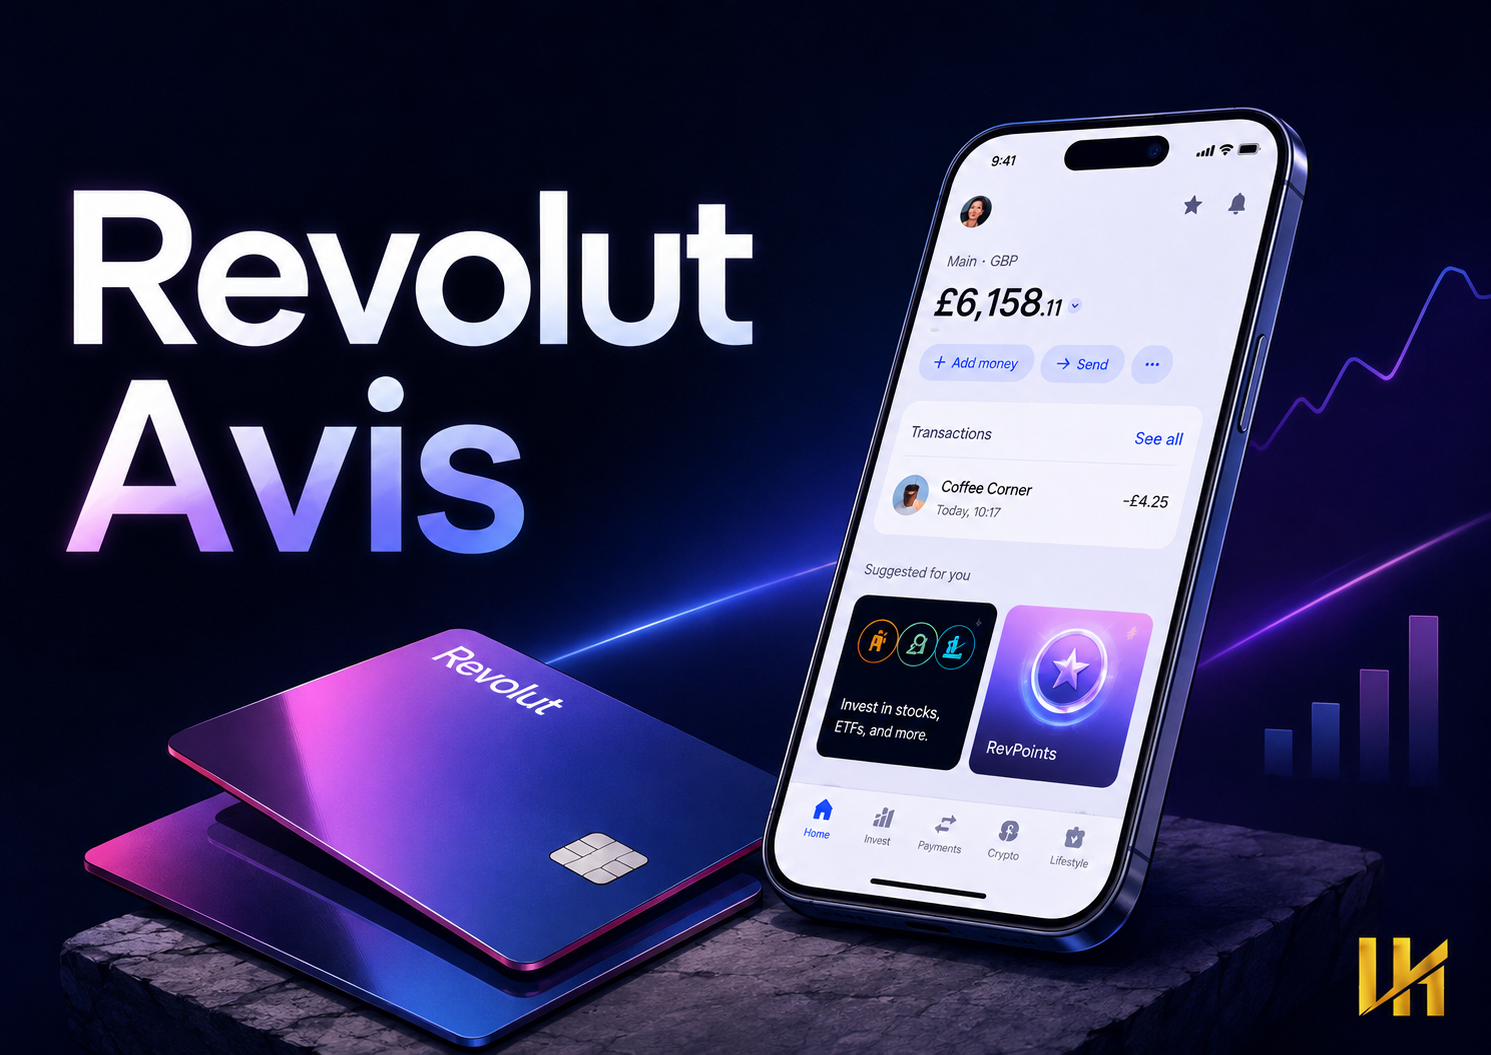
Revolut est en 2026 la néobanque la plus complète du marché : un compte multidevises, une carte utilisable partout, de l’épargne rémunérée au jour le jour, un compte-titres intégré, des crypto, des assurances voyage, une eSIM, un programme de points… le tout dans une seule application.
Note globale : 4,5/5
| Critère | Note |
|---|---|
| Application & expérience utilisateur | 5/5 |
| Frais et transparence | 4,5/5 |
| Voyage & change | 5/5 |
| Épargne & investissement | 4/5 |
| Service client & « vraie banque » (crédit, découvert, dépôt de chèque) | 3,5/5 |
👉 Ouvrir un compte Revolut gratuitement en 5 minutes (offre de bienvenue en cours)
Pour qui c’est parfait : voyageurs, expatriés, freelances, digital nomads, jeunes actifs, investisseurs débutants, familles voulant piloter l’argent de poche.
Pour qui c’est insuffisant (seul) : ceux qui ont besoin d’un PEA, d’un crédit immobilier, d’un livret A ou de déposer des chèques.
1. Revolut, c’est quoi exactement en 2026 ?
Lancée à Londres en 2015, Revolut est passée du statut de simple carte de voyage à celui de super-app financière revendiquant plusieurs dizaines de millions de clients dans le monde, dont plusieurs millions en France. L’entité européenne est agréée comme banque en Lituanie (licence bancaire européenne), ce qui donne accès au passeport bancaire dans toute l’Union européenne.
Concrètement, dans une seule application vous trouvez :
- un compte courant avec IBAN (français ou lituanien selon votre profil),
- une carte de débit Visa/Mastercard, physique et virtuelle,
- du change multidevises au taux interbancaire,
- de l’épargne rémunérée avec intérêts versés quotidiennement,
- un compte-titres (actions, ETF, obligations, matières premières),
- des cryptomonnaies,
- des assurances (voyage, téléphone, achats) selon le plan,
- une eSIM de données mobiles à l’étranger,
- un programme de fidélité, RevPoints,
- des outils de budget, de facturation partagée et de gestion familiale.
C’est cette accumulation qui fait la vraie force de Revolut : ce n’est pas la meilleure offre sur chaque brique prise isolément, mais c’est de très loin la plus complète en un seul endroit.
2. Ouvrir un compte Revolut : la procédure
L’ouverture est 100 % en ligne, sans justificatif de domicile ni de revenus.
- Téléchargez l’application (iOS / Android) via ce lien.
- Renseignez votre numéro de téléphone et votre e-mail.
- Photographiez votre pièce d’identité (CNI, passeport ou titre de séjour).
- Réalisez un selfie vidéo pour la vérification biométrique.
- Choisissez votre plan (Standard = gratuit) et commandez la carte.
- Alimentez le compte par carte bancaire, virement ou Apple/Google Pay.
Délai réel : 5 à 15 minutes dans la majorité des cas, la carte virtuelle étant utilisable immédiatement. La carte physique arrive généralement sous 3 à 9 jours ouvrés.
3. La carte Revolut : physique, virtuelle et métal
Les types de cartes
| Type | Disponibilité | Intérêt |
|---|---|---|
| Carte virtuelle | Tous les plans, instantanée | Achats en ligne, paiement mobile |
| Carte virtuelle jetable | Tous les plans | Numéro régénéré à chaque achat : anti-fraude redoutable |
| Carte physique standard | Tous les plans (frais d’envoi sur Standard) | Paiements et retraits partout |
| Carte métal | Metal & Ultra | Carte en acier / alliage premium, effet waouh + avantages |
| Cartes personnalisées / éditions limitées | Selon campagnes | Design |
Ce que la carte permet vraiment
- Paiement sans contact, Apple Pay, Google Pay, Garmin/Samsung Pay.
- Retraits DAB dans le monde entier, gratuits jusqu’à un quota mensuel selon le plan (200 € en Standard, jusqu’à 2 000 € en Ultra), puis environ 2 % de commission (minimum 1 €).
- Gel/dégel instantané de la carte depuis l’app.
- Réglages fins : blocage des paiements en ligne, des paiements à l’étranger, des retraits, plafonds personnalisés.
- Notifications en temps réel avec logo du commerçant et catégorisation automatique.
Le point fort méconnu : la sécurité
Entre les cartes jetables, les alias e-mail, l’authentification biométrique et la détection de fraude par IA, Revolut est objectivement au-dessus de la moyenne des banques traditionnelles françaises sur la sécurité au quotidien.
4. Paiements à l’étranger et change multidevises : le vrai ADN
C’est historiquement LA raison d’être de Revolut, et ça reste imbattable.
- Détention de plus de 25 à 30 devises dans des sous-comptes distincts.
- Change au taux interbancaire en semaine, sans marge cachée.
- Quota de change sans frais : environ 1 000 €/mois en Standard, 3 000 €/mois en Plus, illimité en Premium, Metal et Ultra. Au-delà : ~1 % (Standard) ou 0,5 % (Plus).
- Majoration de week-end (~1 %) sur les plans gratuits, supprimée sur les plans payants.
- Virements internationaux à prix réduit (remise sur les frais Revolut en Premium/Metal, gratuité en Ultra) ; les frais des banques correspondantes peuvent subsister.
Cas concret : deux semaines aux États-Unis avec 2 500 € de dépenses. Avec une carte bancaire classique (2 à 3 % de frais de change + 2 à 5 € par retrait), la facture cachée dépasse facilement 70 €. Avec Revolut Premium, elle est proche de zéro : l’abonnement est déjà rentabilisé sur un seul voyage.
5. Les abonnements Revolut en 2026 : lequel choisir ?
Revolut propose cinq formules. Les tarifs français applicables en 2026 :
| Standard | Plus | Premium | Metal | Ultra | |
|---|---|---|---|---|---|
| Prix / mois | 0 € | 3,99 € | 10,99 € | 18,99 € | 60 € |
| Change sans frais | 1 000 €/mois | 3 000 €/mois | Illimité | Illimité | Illimité |
| Retraits DAB gratuits | 200 € | 200 € | 400 € | 800 € | 2 000 € |
| Assurance voyage | ✗ | Basique | Complète | Premium | Premium |
| Assurance téléphone | ✗ | ✗ | ✗ | ✓ | ✓ |
| Carte métal | ✗ | ✗ | ✗ | ✓ | ✓ (platine) |
| Salons d’aéroport | Plein tarif | Plein tarif | Tarif réduit | Tarif réduit | Illimité offert |
| eSIM data / mois | ✗ | ✗ | ✗ | 1 Go | 3 Go |
| Multiplicateur RevPoints | ×1 | ×1 | ×2,5 | ×5 | ×10 |
| Ordres de bourse offerts / mois | 1 | 3 | 5 | 10 | 10 |
| Boost du taux d’épargne | – | – | + | ++ | +++ |
| Abonnements partenaires | ✗ | ✗ | ✓ | ✓✓ | ✓✓✓ |
(Tarifs indicatifs, susceptibles d’évoluer ; vérifiez le prix affiché dans l’app.)
Notre recommandation par profil
- Vous voyagez rarement, vous voulez une 2e carte et une app propre → Standard (gratuit). Aucune raison de payer.
- 1 à 3 voyages par an, achats en ligne fréquents → Plus. À 3,99 €, l’assurance achats et le quota de change élargi sont vite rentables.
- Voyages réguliers, dépenses en devises → Premium. Le meilleur rapport valeur/prix de la gamme.
- Voyageur fréquent + assurance téléphone + statut → Metal.
- Grand voyageur, salons d’aéroport, eSIM, cumul de points → Ultra. Rentable seulement si vous consommez réellement les avantages (facilement > 1 500 €/an de valeur).
6. L’épargne Revolut : rémunération au jour le jour
Revolut propose plusieurs briques d’épargne :
- Comptes épargne / Flexible Cash : intérêts calculés quotidiennement et versés chaque mois, argent disponible à tout moment (pas de blocage type compte à terme). Le taux dépend du plan (les plans payants bénéficient d’un boost) et parfois du palier de solde. Depuis 2026, la rémunération la plus élevée s’applique souvent sur une première tranche, avec un taux plus faible au-delà. À vérifier dans l’app avant d’y loger de grosses sommes.
- Coffres (Vaults) : cagnottes thématiques (« vacances », « apport »), alimentables par arrondi automatique de vos achats, versements programmés ou dépôts ponctuels. Excellent outil comportemental.
- Coffres de groupe : épargner à plusieurs pour un projet commun.
- Comptes à terme / produits à taux garanti selon la disponibilité du moment.
Notre avis : la rémunération est correcte, la liquidité totale et l’expérience utilisateur excellente. Mais les intérêts sont fiscalisés (PFU 30 %) contrairement au Livret A ou au LDDS. Utilisez Revolut pour votre trésorerie courante et vos projets court terme, pas pour remplacer une assurance-vie.
7. Investissements et trading : actions, ETF, obligations, matières premières
Revolut intègre un compte-titres ordinaire (CTO), régulé en Lituanie, directement dans l’app. Si les notions de CTO, d’ETF ou de PEA ne vous parlent pas encore, commencez par notre guide pour investir en bourse : la suite de cette section sera bien plus parlante.
Ce que vous pouvez acheter
- Plus de 3 000 actions américaines et européennes (dont Euronext Paris),
- 200 à 300 ETF,
- des obligations d’État et d’entreprises,
- des matières premières (or, argent…),
- des cryptomonnaies (voir section suivante),
- une gestion pilotée (robo-advisor) dès 100 €, avec versements programmés dès 10 € et environ 0,75 %/an de frais.
Les frais à connaître
| Poste | Tarif |
|---|---|
| Ordres offerts / mois | 1 (Standard) → 10 (Metal, Ultra) |
| Au-delà du quota | ~0,25 % de l’ordre, minimum 1 € |
| Droits de garde | 0 € (supprimés depuis 2024) |
| Frais de change dans le compte investissement | 0 % dans le quota (EUR/USD) |
| Trading Pro | ~4,99 €/mois : frais réduits (~0,12 %), limites d’ordre élevées, outils avancés (inclus avec Ultra) |
| Taxe sur les transactions financières | 0,40 % (actions FR > 1 Md€), 0,20 % (ES, IT), hors ETF UE |
Les fractions d’actions
Vous pouvez investir dès 1 € en achetant des fractions d’actions : idéal pour se constituer un portefeuille progressif sans avoir besoin de 900 € pour une action chère.
Nos réserves honnêtes
- Pas de PEA : Revolut est un courtier lituanien, l’enveloppe fiscale française lui est fermée. Sur 15 ans, l’écart de fiscalité est significatif si vous investissez sur des ETF européens.
- Pas d’ordres avancés très poussés hors Trading Pro.
- L’interface gamifiée peut inciter à trop trader : restez discipliné.
Verdict : excellent pour commencer, investir petit, ou compléter un PEA ouvert ailleurs. Insuffisant comme unique support pour un investisseur long terme français.
👉 Ouvrir son compte investissement Revolut
Investir comporte des risques de perte en capital.
8. Les cryptomonnaies chez Revolut
Revolut donne accès à plusieurs dizaines de crypto-actifs (BTC, ETH, SOL, etc.) achetables dès quelques euros, avec :
- achats récurrents programmés (DCA),
- ordres à cours limité et alertes de prix,
- retrait vers un wallet externe possible (ce n’était pas le cas historiquement),
- une offre Revolut X dédiée aux traders crypto plus actifs, avec des frais bien inférieurs à ceux de l’app grand public.
À savoir : les frais dans l’app principale (souvent ~1 à 1,5 % selon le plan) sont plus élevés que sur une plateforme crypto spécialisée. Revolut est parfait pour débuter ou faire du DCA sans friction, moins pour des volumes importants.
Les crypto-actifs sont volatils et non garantis.
9. RevPoints, cashback et avantages partenaires
RevPoints est le programme de fidélité maison : vous cumulez des points sur vos dépenses par carte (multiplicateur croissant selon le plan, jusqu’à ×10 en Ultra), sur les réservations d’hôtels dans l’app et via les offres de commerçants partenaires.
Les points se convertissent en :
- miles aériens (partenariats compagnies), le meilleur taux de valorisation,
- réductions sur les séjours réservés dans l’app,
- bons d’achat et remises partenaires.
Les plans Premium, Metal et Ultra ajoutent des abonnements partenaires offerts ou remisés (streaming, productivité, sport, transport) dont la valeur cumulée annoncée dépasse largement le prix de l’abonnement, encore faut-il les utiliser réellement.
10. Revolut au quotidien : budget, sous-comptes, partage
- Catégorisation automatique des dépenses et budgets mensuels par catégorie.
- Analytics : évolution du solde, dépenses par commerçant, par pays, abonnements récurrents détectés.
- Split bill : partage d’addition en deux clics, y compris avec des non-clients.
- Comptes joints et groupes pour la colocation ou le couple.
- Prélèvements SEPA, virements instantanés, RIB français pour recevoir salaire et prestations sociales.
- eSIM intégrée : achat de forfaits data dans plus de 100 pays directement dans l’app.
- Réservations : hôtels et séjours avec cashback en RevPoints.
C’est ici que Revolut écrase les banques classiques : l’app est rapide, lisible et sans jargon.
11. Revolut Business et Revolut Pro (freelances)
- Revolut Pro : pour les auto-entrepreneurs, compte pro léger avec cashback sur les dépenses par carte, liens de paiement, factures.
- Revolut Business : comptes multidevises, cartes d’équipe avec règles de dépense, gestion des notes de frais, API, intégrations comptables (Xero, QuickBooks…), paiements de masse, plans de gratuit à sur-mesure.
Pour un freelance ou une petite structure facturant à l’international, l’économie sur le change seul justifie souvent l’ouverture.
12. Revolut <18 : le compte pour enfants et adolescents
Compte dédié aux 6-17 ans, rattaché au compte du parent :
- carte personnalisable à leur nom,
- contrôle parental total : plafonds, catégories bloquées, retraits désactivables,
- argent de poche automatisé, tâches rémunérées, objectifs d’épargne,
- notifications en temps réel côté parent,
- modules d’éducation financière.
Inclus dans les plans payants (plusieurs comptes selon le plan), disponible en option sur Standard.
13. Sécurité, régulation et garantie des dépôts
- Revolut Bank UAB dispose d’une licence bancaire européenne (Lituanie), supervisée par la BCE et la Banque de Lituanie ; l’activité française est également connue de l’ACPR.
- Les dépôts sur le compte bancaire sont couverts par le fonds de garantie lituanien à hauteur de 100 000 € par déposant, équivalent européen du FGDR français.
- Les titres détenus sur le CTO relèvent du régime de protection des investisseurs (jusqu’à 20 000 €), sachant que les titres restent votre propriété.
- Les crypto-actifs ne sont pas garantis.
- Sécurité technique : biométrie, cartes jetables, gel instantané, 3D Secure, détection de fraude, coffre-fort de documents.
Point de vigilance récurrent dans les avis clients : en cas de suspicion de fraude, Revolut peut bloquer un compte le temps d’une vérification, avec un support essentiellement par chat. C’est le principal reproche fait à la marque. Ne faites jamais de Revolut votre unique compte bancaire.
14. Les vrais points faibles de Revolut
- Pas de PEA ni de livrets réglementés (Livret A, LDDS).
- Pas de crédit immobilier en France, offre de crédit conso limitée.
- Pas de dépôt d’espèces ni de chèques.
- Support client 100 % digital : rapide dans 90 % des cas, frustrant dans les situations complexes.
- Blocages de compte ponctuels liés aux contrôles anti-fraude.
- IBAN parfois lituanien : encore quelques refus (rares et illégaux au titre de l’IBAN discrimination) chez certains organismes.
- Tarifs en hausse : les plans payants ont été revalorisés en 2026.
15. Revolut face à la concurrence
| Revolut | N26 | Trade Republic | BoursoBank | Wise | |
|---|---|---|---|---|---|
| Compte + carte gratuits | ✓ | ✓ | ✓ (carte) | ✓ (sous conditions) | ✓ |
| Change au taux réel | ★★★★★ | ★★★☆☆ | ★★★☆☆ | ★★☆☆☆ | ★★★★★ |
| Épargne rémunérée | ✓ | ✓ | ✓ (compétitif) | ✓ + livrets réglementés | ✓ |
| Bourse / ETF | ✓ CTO | Limité | ★★★★★ + PEA | ✓ + PEA | ✗ |
| Crypto | ✓ | ✓ | ✓ | ✗ | ✗ |
| Assurances voyage | ★★★★★ | ★★★★☆ | ✗ | ★★★☆☆ | ✗ |
| Banque « complète » (crédit, chèques) | ✗ | ✗ | ✗ | ★★★★★ | ✗ |
Le combo gagnant en 2026 : Revolut (quotidien, voyage, change, trésorerie) + une banque française ou un courtier avec PEA (crédit, livrets, investissement long terme). Les deux coûtent 0 € en version gratuite.
16. Notre avis final : faut-il ouvrir un compte Revolut en 2026 ?
Oui, sans hésiter, au moins en version Standard. Le compte est gratuit, l’ouverture prend dix minutes et vous récupérez immédiatement : une carte de secours, le meilleur change du marché, une app de budget excellente et une porte d’entrée vers l’épargne et l’investissement.
Revolut est-elle la meilleure néobanque ? Sur le périmètre « super-app » (polyvalence, voyage, innovation), la réponse est oui, aucune concurrente n’offre autant dans une seule application. Sur le périmètre « banque principale à la française » (crédit, livrets défiscalisés, agence), la réponse est non, et ce n’est d’ailleurs pas son objectif.
Le bon réflexe : ouvrez le compte gratuit, testez-le un mois, puis montez en plan uniquement si votre usage le justifie.
👉 Ouvrir mon compte Revolut gratuitement (offre de bienvenue)
17. FAQ : Revolut
Oui. Revolut Bank UAB détient une licence bancaire européenne et vos dépôts sont garantis jusqu’à 100 000 € par déposant.
Le plan Standard est sans frais de tenue de compte. Des frais existent au-delà des quotas : change (~1 %), retraits DAB au-delà de 200 €/mois (~2 %, min. 1 €), envoi express de carte.
Oui, avec un IBAN utilisable pour salaire, CAF, impôts et prélèvements SEPA.
Non, uniquement un compte-titres ordinaire (CTO). Pour un PEA, il faut un établissement habilité en France.
Standard si vous voyagez peu, Premium si vous dépensez régulièrement en devises, Metal ou Ultra si vous voyagez très souvent et exploitez les assurances, salons et abonnements inclus.
Oui : régulation européenne, garantie des dépôts, biométrie, cartes virtuelles jetables et gel instantané. Le principal risque reste le blocage temporaire du compte lors d’un contrôle anti-fraude.
Revolut pour le change, l’investissement et la richesse fonctionnelle ; N26 pour une expérience plus simple et un IBAN allemand/français bien accepté.