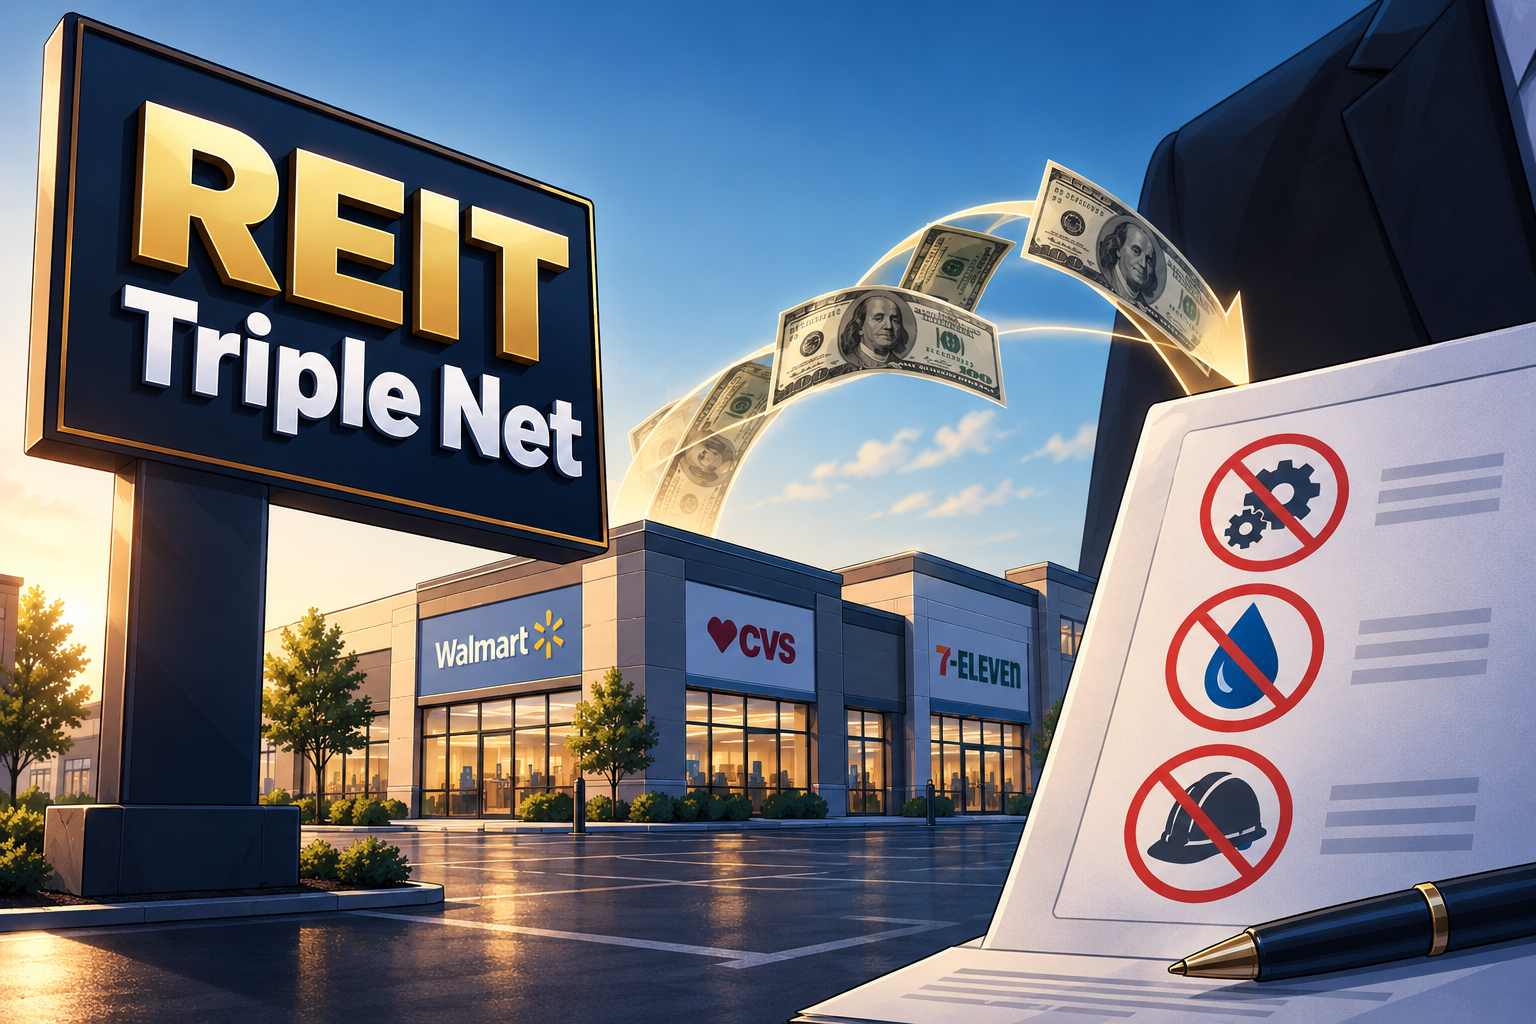
Il existe une catégorie de propriétaires immobiliers qui ne paient ni taxe foncière, ni assurance, ni toiture, ni parking. Ils encaissent un loyer signé pour 10, 15 ou 20 ans, indexé automatiquement chaque année, et ils en reversent l’essentiel à leurs actionnaires.
On pourrait croire à une niche obscure réservée aux initiés. C’est en réalité un secteur qui pèse plus de 144 milliards de dollars, qui affiche un rendement moyen de 5,3 %, et dont certains acteurs augmentent leur dividende sans la moindre interruption depuis 37 ans.
Bienvenue chez les REIT triple net (NNN). C’est probablement le segment le plus ennuyeux de l’immobilier coté, et c’est précisément pour cette raison qu’il figure parmi les plus efficaces quand on cherche du revenu régulier.
En résumé
- Dans un bail triple net, le locataire paie les trois « nets » : la taxe foncière, l’assurance et l’entretien. Le bailleur, lui, encaisse un loyer quasi net de charges.
- Les charges d’exploitation tombent à 5 ou 10 % des loyers, le FFO se rapproche de l’AFFO, et les cash-flows atteignent une prévisibilité rare en Bourse.
- Le secteur ne se limite pas au commerce : on y trouve aussi de la logistique, des casinos, de la santé et de l’Europe.
- Les rendements s’échelonnent de 4 % à 6,5 %. Au-delà de 8 %, la prudence s’impose.
- Le vrai risque n’est pas le locataire qui fait faillite, c’est le taux 10 ans américain qui remonte.
1. Le bail triple net, en deux minutes
Dans un bail classique, que les Américains appellent gross lease, le propriétaire encaisse un loyer élevé, puis il paie la taxe foncière, l’assurance, la toiture qui fuit et le parking à refaire. Son revenu réel se résume à une soustraction permanente, et surtout imprévisible.
Le bail triple net inverse complètement cette logique. Le locataire prend à sa charge la taxe foncière, l’assurance du bâtiment et l’entretien. En contrepartie, le bailleur accepte un loyer facial plus faible, mais ce loyer lui arrive net de presque tout.
| Type de bail | Le locataire paie | Le propriétaire paie |
|---|---|---|
| Gross lease (brut) | Le loyer, point | Toutes les charges |
| Double net (NN) | Loyer + taxe + assurance | Entretien et gros œuvre |
| Triple net (NNN) | Loyer + taxe + assurance + entretien | Quasi rien (parfois la toiture et la structure) |
| Absolute NNN (bondable) | Absolument tout | Rien du tout. Même pas la toiture |
Pourquoi un locataire accepte-t-il un tel deal ?
Tout simplement parce qu’il y trouve son compte. Une enseigne de distribution n’a aucune envie d’immobiliser trois millions de dollars dans les murs d’un magasin, alors qu’elle pourrait utiliser ce capital pour en ouvrir quarante de plus.
Elle vend donc ses murs à une foncière et les reloue immédiatement sur 15 ou 20 ans, dans une opération que l’on appelle un sale-leaseback. Elle conserve le contrôle total de son point de vente, elle libère du cash pour son développement, et elle accepte en échange de gérer un bâtiment qu’elle occupe de toute façon tous les jours. Personne n’est mieux placé qu’un exploitant de supermarché pour entretenir son propre supermarché.
Les actifs visés par ces foncières sont d’ailleurs volontairement banals. Il s’agit d’immeubles mono-locataires, avec des tickets modestes de 1 à 5 millions de dollars, occupés par des activités difficiles à concurrencer en ligne : alimentation, pharmacie, discount, station-service ou lavage automobile.
2. Pourquoi ce modèle produit des dividendes aussi réguliers
Quand une foncière classique de bureaux ou d’hôtels encaisse 100 euros de loyer, elle en dépense entre 30 et 50 en charges d’exploitation. Une foncière triple net, elle, n’en dépense que 5 à 10, essentiellement des frais de siège.
Les quatre piliers de la prévisibilité
| Pilier | Ce que ça mesure | Le standard du secteur |
|---|---|---|
| WALT | Les années de loyers déjà sécurisées par contrat | Environ 9,8 ans |
| Taux d’occupation | La part du parc effectivement louée | Plus de 98 % |
| Rent escalators | La hausse automatique inscrite au bail | 1 à 2 % par an |
| Part d’investment grade | Les loyers payés par des enseignes notées BBB− ou mieux | 30 à 80 % selon les cas |
Un WALT de dix ans, c’est une décennie de revenus déjà signés. C’est exactement ce qui permet à ces sociétés de promettre un dividende croissant sur trois décennies sans jamais rougir.
La contrepartie : une croissance interne faible
Il faut être honnête, ce modèle a un revers. Avec des indexations contractuelles limitées à 1 ou 2 % par an, la croissance organique d’une REIT triple net ne parvient même pas à battre l’inflation.
Toute la croissance vient donc de l’acquisition de nouveaux immeubles. Or, puisque la loi impose à ces sociétés de distribuer 90 % de leur résultat imposable, il ne leur reste presque rien à réinvestir. Elles doivent par conséquent lever du capital en permanence, sous forme de dette ou d’émission de nouvelles actions.
3. Le secteur ne se limite pas au commerce
C’est l’erreur la plus fréquente chez les investisseurs qui découvrent le segment. Le bail NNN est une structure juridique, pas une classe d’actifs, et on la retrouve dans des univers très différents.
| Sous-famille | Actifs types | Ce qu’il faut savoir |
|---|---|---|
| 🏪 Commerce de proximité | Pharmacies, discount, stations-service, fast-food | C’est le cœur historique du secteur. Forte granularité, mais concurrence intense entre acheteurs |
| 🏭 Logistique et industriel | Entrepôts, plateformes de distribution | Baux longs et vent porteur, mais les tickets sont bien plus gros |
| 🎰 Gaming et expérientiel | Casinos, parcs, salles de sport | Des baux de 30 à 50 ans, souvent indexés sur l’inflation. En revanche, la concentration sur quelques locataires est extrême |
| 🏥 Santé | Cliniques, centres de dialyse, laboratoires | Des locataires très collants, mais une dépendance au financement public. Voir nos meilleures REIT santé |
| 🌍 Diversifié et Europe | Mélange d’actifs et de géographies | Le marché européen du sale-leaseback rapporte 50 à 100 points de base de plus, mais il ajoute de la complexité et du risque de change |
4. Les dix foncières à connaître
| Foncière | Ticker | Rendement | Fréquence | Spécialité | Signe distinctif |
|---|---|---|---|---|---|
| Realty Income | O | ~5,2 % | Mensuelle | Retail, industriel, Europe | Le géant du secteur : environ 15 600 immeubles, notée A− |
| W. P. Carey | WPC | ~5,2 % | Trimestrielle | Diversifié US et Europe | A réinitialisé son dividende en 2024 |
| NNN REIT | NNN | ~5,3 % | Trimestrielle | Retail américain pur | 37 années de hausses consécutives |
| Agree Realty | ADC | ~4,0 % | Mensuelle | Retail investment grade | 68 % de locataires notés A |
| VICI Properties | VICI | ~6,2 % | Trimestrielle | Casinos et expérientiel | Des baux de 30 ans et plus, indexés sur l’inflation |
| STAG Industrial | STAG | ~4,1 % | Mensuelle | Logistique | Le pure player des entrepôts |
| Broadstone | BNL | ~5,8 % | Trimestrielle | Industriel, santé, restauration | Décotée, autour de 11 fois le FFO |
| Essential Properties | EPRT | ~4,0 % | Trimestrielle | Services de proximité | La croissance la plus rapide du panel, près de 9 % |
| NETSTREIT | NTST | ~4,9 % | Trimestrielle | Retail investment grade | Plus de 80 % de locataires notés |
| Global Net Lease | GNL | ~11,5 % | Trimestrielle | Diversifié US et Europe | ⚠️ Levier élevé et historique de dilution |
Les trois profils qui structurent le secteur
Le mastodonte. Realty Income reste la porte d’entrée par défaut, et ce n’est pas volé. La société possède environ 15 600 immeubles, affiche 98,8 % d’occupation et bénéficie d’une notation A− qui lui procure le coût du capital le plus bas du secteur. Son dividende est versé chaque mois et progresse depuis 31 années consécutives. Sa taille constitue à la fois son principal atout et sa principale limite : à ce gabarit, il faut déployer près de 10 milliards de dollars par an pour espérer faire bouger l’aiguille. (Nous lui consacrerons prochainement un article dédié.)
Le régulier. NNN REIT est son exact opposé, avec 3 774 immeubles situés uniquement aux États-Unis et exclusivement dans le commerce. La foncière est donc moins diversifiée, mais elle avance deux arguments de poids. D’abord 37 années consécutives de hausse du dividende, l’un des trois meilleurs records de tout l’univers REIT.
Les qualitatives. Agree Realty, Essential Properties et NETSTREIT ne rendent qu’environ 4 %, mais elles affichent une croissance de l’AFFO comprise entre 6 et 9 % par an. Vous échangez donc du revenu immédiat contre du rendement futur. Sur un horizon de quinze ans, ce calcul se révèle souvent gagnant, car le rendement sur prix de revient finit par dépasser largement celui des foncières matures.
5. La grille d’analyse en sept critères
| # | Critère | 🟢 Bon | 🟠 Vigilance | 🔴 Alerte |
|---|---|---|---|---|
| 1 | Payout ratio sur AFFO | Moins de 80 % | 80 à 90 % | Plus de 90 % |
| 2 | Dette nette / EBITDA | Moins de 5,5x | 5,5 à 6,5x | Plus de 6,5x |
| 3 | Taux d’occupation | Plus de 98 % | 96 à 98 % | Moins de 96 % |
| 4 | WALT | Plus de 9 ans | 6 à 9 ans | Moins de 6 ans |
| 5 | Notation crédit | A− à BBB+ | BBB ou BBB− | Non notée |
| 6 | Part de dette à taux variable | Moins de 10 % | 10 à 20 % | Plus de 20 % |
| 7 | Poids du premier locataire | Moins de 5 % | 5 à 10 % | Plus de 15 % |
6. Les cinq pièges à connaître
1. Ce sont des obligations déguisées en actions. Des baux longs assortis de loyers quasi fixes, cela ressemble beaucoup, financièrement parlant, à une obligation de long terme. La valorisation évolue donc mécaniquement à l’inverse des taux d’intérêt. Le corollaire est important aujourd’hui : avec un taux sans risque autour de 4,75 %, la prime offerte face aux placements obligataires ne représente plus que quelques dizaines de points de base.
2. La croissance est financée par vous. Comme nous l’avons vu, ces foncières émettent régulièrement des actions pour financer leurs acquisitions. Le mécanisme est vertueux quand le titre est cher, puisqu’on émet à 18 fois l’AFFO pour acheter des immeubles à 13 fois, ce qui enrichit les actionnaires existants.
3. Le rendement élevé est un signal, jamais un cadeau. Face à une foncière qui rend le double de la moyenne du secteur, la bonne question n’est pas de savoir pourquoi elle est si généreuse, mais plutôt ce que le marché est en train d’anticiper.
4. Le locataire peut mourir. Un bail de quinze ans ne vaut jamais plus que la solvabilité de celui qui l’a signé. Le secteur provisionne d’ailleurs environ 40 points de base de pertes de crédit par an, ce qui constitue une constante du métier et non un accident.
5. L’indexation ne suit pas nécessairement l’inflation. Un escalator contractuel de 1,5 % par an face à une inflation de 3 %, cela représente une érosion réelle du loyer de 1,5 % chaque année.
7. Notre verdict
Les REIT triple net ne vous rendront pas riche. En revanche, elles vous rendront payé, et la nuance est capitale.
Sur un cycle complet, vous pouvez raisonnablement attendre entre 7 et 9 % annualisés, composés d’environ 5 % de dividende et de 2 à 4 % de croissance, avec beaucoup de volatilité entre les deux au gré des mouvements de taux.
Trois convictions pour finir. D’abord, la taille rassure mais la qualité paie : les géants offrent la meilleure diversification et le meilleur accès au capital, mais leur croissance reste structurellement bridée, alors que les foncières moyennes et très sélectives progressent deux fois plus vite. Ensuite, diversifiez vos sous-secteurs, car le commerce, la logistique et l’expérientiel ne réagissent pas du tout aux mêmes cycles. Enfin, gardez toujours à l’esprit cette règle d’or du secteur : le rendement le plus élevé du tableau est presque toujours le pire investissement.
Pour replacer ce segment dans une allocation immobilière plus large, consultez notre guide de l’immobilier coté.
FAQ – Les REIT Triple Net
C’est une foncière cotée qui achète des immeubles mono-locataires et les loue via des baux dits « triple net », dans lesquels le locataire paie la taxe foncière, l’assurance et l’entretien en plus du loyer. La foncière encaisse ainsi un revenu quasi net de charges, et redistribue au moins 90 % de son résultat imposable sous forme de dividendes.
Dans un bail triple net standard, le propriétaire conserve souvent la structure et la toiture à sa charge. Dans un bail absolute net, également appelé bondable, le locataire assume la totalité des coûts sans la moindre exception. C’est le degré le plus poussé du transfert de risque.
Comptez entre 4 % et 6,5 % selon le profil de la foncière, pour une moyenne sectorielle qui tourne autour de 5,3 %. Les plus qualitatives rendent le moins sur l’instant, mais ce sont aussi celles qui croissent le plus vite. Au-delà de 8 %, le marché anticipe presque toujours un problème.
Comptez entre 4 % et 6,5 % selon le profil de la foncière, pour une moyenne sectorielle qui tourne autour de 5,3 %. Les plus qualitatives rendent le moins sur l’instant, mais ce sont aussi celles qui croissent le plus vite. Au-delà de 8 %, le marché anticipe presque toujours un problème.
Non, il s’agit même d’une minorité, car la plupart paient trimestriellement. Trois acteurs notables versent un dividende chaque mois : Realty Income, Agree Realty et STAG Industrial. Notez toutefois que, mathématiquement, la fréquence de versement ne change rien au rendement total.
La REIT est cotée en Bourse, ce qui lui donne une liquidité quotidienne, des frais d’entrée quasi nuls, mais aussi une forte volatilité. La SCPI n’est pas cotée : sa valorisation est périodique et ses frais de souscription s’élèvent à 8 ou 12 %, en échange de quoi elle reste beaucoup plus stable. Vous trouverez la comparaison détaillée dans notre guide sur les SCPI.
Leur cours de Bourse l’est incontestablement, puisque le secteur a perdu environ 35 % lors du cycle de hausse de 2022 et 2023. Leurs dividendes, en revanche, ont continué de progresser sur toute la période. Si votre objectif est le revenu plutôt que la plus-value, une baisse du cours devient même une occasion de renforcer à meilleur rendement.
Il n’existe pas de pure player facilement accessible depuis l’Europe. Les ETF immobiliers américains mélangent tous les segments, des bureaux aux data centers en passant par le résidentiel. Pour obtenir une exposition purement triple net, il faut donc passer par les actions en direct.