Certaines entreprises doivent se battre en permanence pour conserver leurs clients. D’autres évoluent dans des secteurs où la concurrence est tellement difficile qu’elle devient presque théorique.
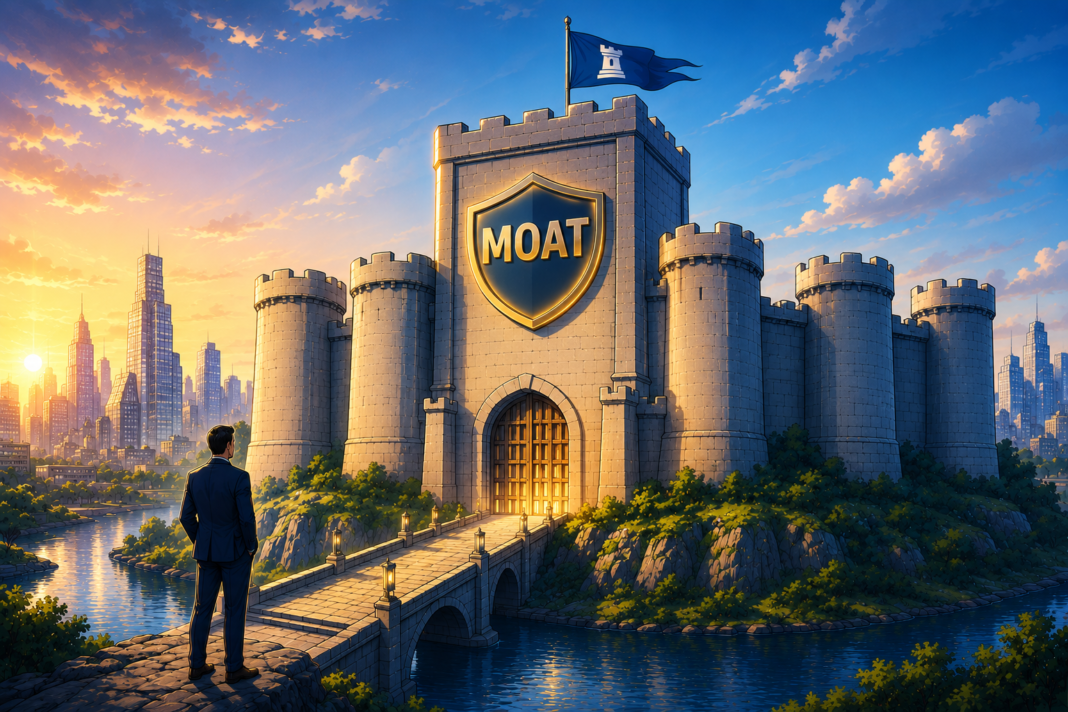
Réseaux électriques, aéroports, marchés financiers ou semi-conducteurs : plusieurs sociétés cotées disposent aujourd’hui d’un MOAT, autrement dit d’un avantage concurrentiel suffisamment puissant pour protéger leur activité pendant des années. 🔒
Mais une entreprise presque impossible à concurrencer n’est pas forcément une action sans risque. Valorisation, réglementation ou cyclicité peuvent toujours venir gâcher la fête.
Voici sept entreprises cotées dont les barrières à l’entrée sont particulièrement impressionnantes.
| Entreprise | Type de MOAT | Solidité |
|---|---|---|
| Redeia | Réseau électrique réglementé | 10/10 |
| Verisign | Infrastructure du .com | 10/10 |
| ASML | Monopole technologique EUV | 10/10 |
| CME Group | Effet de réseau financier | 9,5/10 |
| Aena | Infrastructures aéroportuaires | 9,5/10 |
| S&P Global | Standards financiers | 9/10 |
| FDJ UNITED | Droits exclusifs et réseau | 8,5/10 |
Redeia : le monopole du réseau électrique espagnol ⚡
Pourquoi le MOAT est puissant
Redeia, maison mère de Red Eléctrica, exploite une partie essentielle du réseau de transport d’électricité espagnol. Construire un deuxième réseau national concurrent nécessiterait des investissements gigantesques, des autorisations complexes et probablement beaucoup de patience administrative.
La menace d’un nouvel entrant est donc extrêmement faible.
Pourquoi l’action est intéressante
Redeia attire surtout les investisseurs recherchant des revenus. Son activité est relativement prévisible et son dividende est généralement élevé par rapport à beaucoup d’autres entreprises de qualité.
Le risque
Le principal risque vient du régulateur, qui encadre la rémunération des infrastructures. Le business est protégé contre la concurrence, pas contre les décisions politiques.
MOAT : 10/10
Verisign : le péage invisible du .com 🌐
Pourquoi le MOAT est puissant
Verisign exploite notamment l’infrastructure du registre des noms de domaine .com et .net.
Impossible pour un concurrent de lancer simplement un deuxième .com. L’extension bénéficie elle-même d’un gigantesque effet de réseau : plus elle est utilisée, plus elle devient incontournable.
Pourquoi l’action est intéressante
Verisign possède un modèle économique très rentable, avec peu de dépenses nécessaires par rapport aux revenus générés. C’est typiquement un business discret, mais extraordinairement bien protégé.
Le risque
Le principal danger est réglementaire et contractuel. Son activité dépend des accords encadrant l’exploitation du registre.
MOAT : 10/10
ASML : le quasi-monopole technologique 🧠
Pourquoi le MOAT est puissant
ASML fabrique les machines de lithographie EUV nécessaires à la production des semi-conducteurs les plus avancés.
TSMC, Samsung ou Intel peuvent se concurrencer, mais ils dépendent tous d’ASML pour certaines générations de puces.
Reproduire cette technologie nécessiterait plusieurs décennies de recherche, une chaîne de fournisseurs extrêmement complexe et des milliards d’euros d’investissement.
Pourquoi l’action est intéressante
ASML profite directement de la demande croissante en semi-conducteurs, alimentée notamment par l’intelligence artificielle, les data centers et l’électronique.
Le risque
L’action reste cyclique et sensible aux tensions géopolitiques, aux restrictions d’exportation et à une valorisation parfois très élevée.
MOAT : 10/10
CME Group : la liquidité attire la liquidité 📊
Pourquoi le MOAT est puissant
CME Group exploite certains des principaux marchés mondiaux de produits dérivés.
Son avantage repose sur un puissant effet de réseau : les investisseurs vont là où la liquidité est déjà présente. Plus CME attire de participants, plus ses marchés deviennent attractifs.
Créer une plateforme concurrente est relativement facile. Convaincre tout le marché d’y migrer l’est beaucoup moins.
Pourquoi l’action est intéressante
Le modèle économique peut bien résister aux périodes de volatilité, qui augmentent parfois le besoin de couverture des investisseurs.
CME distribue également une partie importante de ses bénéfices aux actionnaires. 💵
Le risque
Les volumes peuvent fluctuer et la réglementation financière reste un facteur à surveiller.
MOAT : 9,5/10
Aena : difficile de construire un deuxième Madrid-Barajas ✈️
Pourquoi le MOAT est puissant
Aena exploite la majorité des grands aéroports espagnols, dont Madrid-Barajas et Barcelone-El Prat.
Construire un concurrent nécessite du terrain, plusieurs milliards d’euros, des autorisations, des infrastructures de transport et des années de travaux. Les barrières à l’entrée sont énormes.
Pourquoi l’action est intéressante
Aena profite directement de la croissance du tourisme espagnol et génère également des revenus avec les commerces, parkings et services présents dans ses aéroports.
Le risque
Le Covid a montré qu’un monopole peut conserver son MOAT tout en voyant son activité s’effondrer. Le trafic aérien reste donc son principal point faible.
MOAT : 9,5/10
S&P Global : un péage au cœur de la finance 💼
Pourquoi le MOAT est puissant
S&P Global est présent dans la notation de crédit, les données financières et surtout les indices, dont le célèbre S&P 500.
Des milliers de fonds et ETF utilisent ses indices comme référence. Plus ils deviennent standards, plus il devient difficile de les remplacer.
Pourquoi l’action est intéressante
L’entreprise génère beaucoup de revenus récurrents grâce aux licences, aux données et aux indices. Elle est directement intégrée dans l’infrastructure du système financier mondial.
Le risque
Son principal défaut est souvent son prix. Les excellentes entreprises sont rarement vendues au rayon promotions.
MOAT : 9/10
FDJ UNITED : le quasi-monopole français 🎰
Pourquoi le MOAT est puissant
FDJ UNITED bénéficie en France de droits exclusifs sur plusieurs activités de loterie et de paris sportifs en points de vente.
Elle possède également un immense réseau physique difficile à reproduire rapidement.
Pourquoi l’action est intéressante
Le groupe combine une activité historique très protégée avec une diversification européenne croissante depuis le rachat de Kindred.
Cette expansion peut apporter davantage de croissance.
Le risque
Une partie croissante du business évolue désormais sur des marchés concurrentiels. Fiscalité et réglementation des jeux restent aussi des risques importants.
MOAT : 8,5/10
Notre classement des meilleurs MOAT en Bourse
Si nous devions classer uniquement la difficulté pour un concurrent de reproduire l’activité, notre podium serait :
🥇 ASML / Verisign / Redeia : trois formes très différentes de quasi-monopoles, respectivement technologique, contractuel et réglementé.
🥈 CME Group / Aena : des infrastructures physiques ou financières renforcées par des effets de réseau et des coûts de réplication gigantesques.
🥉 S&P Global / FDJ UNITED : activités extrêmement protégées, mais davantage exposées à la concurrence sur certaines branches.
Trouver une entreprise presque impossible à concurrencer n’est que la première étape. Il faut encore regarder sa valorisation, sa dette, ses perspectives de croissance et la solidité de son dividende.
Une entreprise exceptionnelle achetée beaucoup trop cher peut produire un rendement médiocre. À l’inverse, une société moins spectaculaire mais correctement valorisée peut devenir un meilleur investissement. Le capitalisme adore la concurrence. L’actionnaire, curieusement, beaucoup moins. N’hésitez pas à consulter notre Guide sur l’investissement en Bourse pour approfondir le sujet.